|
|
|
|
Equipo de Redacción
Dirección: Horacio Molina Sánchez
Redacción: Antonio Barral, Rafael Bautista, Magdalena Cordobés y Marta de Vicente, Universidad Loyola Andalucía; Juan Izaga, AECA.
_______________________________________________________________________________
NOVEDADES
NORMATIVAS
ICAC
1.- Resolución de 15 de julio de 2016, del Instituto de Contabilidad y Auditoría de Cuentas, por la que se somete a información pública la modificación de las Normas Técnicas de Auditoría, resultado de la adaptación de las Normas Internacionales de Auditoría para su aplicación en España (NIA-ES) 260, 510, 570, 700, 705, 706, 720 y 805; así como la incorporación de una nueva NIA-ES, la 701, y la modificación del Glosario de Términos.
IASB
1.- International Accounting Standards Board issues amendments to insurance contracts Standard.
2.- How well do you know your IFRS Standards? IFRS Foundation updates popular online quiz
.
EFRAG
1.- EFRAG has issued its Draft Comment Letter on the IASB's Exposure Draft Definition of a Business and Accounting for Previously Held Interests
.
FASB
1.- Proposed Accounting Standards Update Derivatives and Hedging (Topic 815) Targeted Improvements to Accounting for Hedging Activities.
2.- Accounting Standards Update 2016-14 Not-for-Profit Entities (Topic 958) Presentation of Financial Statements of Not-for-Profit Entities.
3.- FASB Issues Accounting Standards Update 2016-15—Statement of Cash Flows (Topic 230): Classification of Certain Cash Receipts and Cash Payments (a consensus of the Emerging Issues Task Force).
4.- FASB Issues Proposed Accounting Standards Update—Receivables—Nonrefundable Fees and Other Costs (Subtopic 310-20): Premium Amortization on Purchased Callable Debt Securities.
5.- FASB Issues Proposed Accounting Standards Update—Technical Corrections and Improvements to Update No. 2014-09, Revenue from Contracts with Customers (Topic 606)—Additional Corrections.
6.- Proposed Statement of Financial Accounting Concepts No. 8 Conceptual Framework for Financial Reporting Chapter 7: Presentation.
7.- ProposedAccounting Standards Update Income Taxes (Topic 740) Disclosure Framework—Changes to the Disclosure Requirements for Income Taxes.
IFAC
1.- Exploring the Growing Use of Technology in the Audit, with a Focus on Data Analytics
.
2.- 2016 Handbook of the Code of Ethics for Professional Accountants.
3.- Trust and Integrity. The Accountancy Profession’s Call for Action by the G-20.
4.- Discussion Paper, Supporting Credibility and Trust in Emerging Forms of External Reporting. Ten Key Challenges for Assurance Engagements.
5.- IPSAS 39, Employee Benefits.
6.- Impairment of Revalued Assets.
7.- Public Sector Specific Financial Instruments.
8.- Engaging Professional Accountants in Business. How to Build a More Relevant PAO and Profession.
_______________________________________________________________________________
|
|
CASOS PRACTICOS
Clasificación de Pasivos Financieros
Autores:
José Joaquín del Pozo Antúnez, Experto Contable Acreditado-ECA®. Auditor de cuentas. Profesor de la Universidad Loyola Andalucía.
Horacio Molina Sánchez, Experto Contable Acreditado-ECA®. Profesor de la Universidad Loyola Andalucía.
La entidad A tiene un contraído un préstamo a diez años por un valor contable de 15 millones de euros y al que le quedan pendientes cinco años al 31 de diciembre de 2016. El contrato incorpora una serie de cláusulas que abocarían a una cancelación anticipada en los próximos 12 meses. En enero se determinan las cifras de cierre del ejercicio anterior y se observa el quebranto de una cláusula que aboca a una devolución anticipada (en el plazo de seis meses desde el cierre).
Considerando las siguientes posibilidades en la negociación con la entidad, ¿cuál sería la clasificación del préstamo?
a) La entidad no consigue acordar con la entidad de crédito un alargamiento del plazo y en seis meses será preciso devolverlo, ¿es relevante en los estados financieros la información conocida en enero del ejercicio 2017?
b) En febrero de 2017, la entidad consigue acordar con la entidad de crédito obviar el incumplimiento de la cláusula, prestando garantías adicionales, ¿la deuda debe figurar a corto plazo o a largo plazo?
c) La entidad estima que podrá alcanzar un acuerdo con la entidad de crédito que le permita mantener los plazos originales, dado que el covenant quebrantado responde a un cambio en la normativa contable sobre arrendamientos.
Ver solución
Petición de Casos Prácticos: ¿Quieres colaborar con el Newsletter? Te damos la ocasión de proponer al colectivo casos prácticos sobre el tratamiento contable de operaciones empresariales (preferiblemente de temas aún no tratados). ¡Muestra tus conocimientos y comparte tu experiencia! Envia el supuesto a info@aeca.es mencionando en el asunto:
Propuesta de caso.
_______________________________________________________________________________
ENTREVISTAS Y ARTÍCULOS
El nuevo informe de auditoría: Resolución del ICAC de 15 de julio de 2016
Manuel Rejón
Preparador acceso ROAC. Auditor de Cuentas
Hablamos con el auditor Manuel Rejón para analizar las principales modificaciones del informe de auditoría, que han sido adaptadas para España a través de la modificación de las Normas Internacionales de Auditoría. Divulgamos también un vídeo del autor elaborado para Revista Contable (Wolters kluwer) donde trata todos estos importantes cambios con más detalle.
_______________________________________________________________________________
|
|
|
|
|
ENLACES
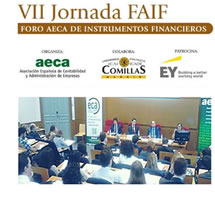
VII Jornada FAIF
Madrid, jueves 27 de octubre. El
Foro AECA de Instrumentos Financieros convoca una nueva edición de su Jornada anual, con la colaboración de EY y Universidad Pontificia Comillas. En esta ocasión tendrá como tema central la NIIF 16 sobre arrendamientos, además de otros aspectos destacados de normativa contable, como la NIIF 9 o NIIF 15.
Guía práctica para Consejeros de la Comisión de Auditoría 2016
Manual práctico editado por el Centro de Excelencia de Gobierno Corporativo de Deloitte.
Guía Rápida de las NIIF 2016
Esta guía de Deloitte resulta de especial interés ya que en el último año la influencia y el uso de las NIIF han seguido aumentando en los mercados internacionales.
La REFC obtiene un año más el certificado de Revista Excelente de FECYT
La
Revista Española de Financiación y Contabilidad (REFC) editada Taylor & Francis con la colaboración de AECA, ha recibido un año más el certificado que la distingue como
Excelente, sello de calidad para revistas científicas otorgado por la Fundación Española para la Ciencia y la Tecnología (FECYT), tras haber superado con éxito un completo proceso de evaluación.
_______________________________________________________________________________
CONVOCATORIAS
Jornadas Prácticas AECA de Actualización Profesional. 20ª edición (cursos presenciales y online)
Madrid, noviembre y diciembre de 2016.
X Encuentro Esteban Hernández Esteve de Historia de la Contabilidad
Las Palmas de Gran Canaria, 13 y 14 de octubre de 2016.
VII Jornada del Foro AECA de Instrumentos Financieros
Madrid, 27 de octubre de 2016.
XXIII Congreso Nacional de Auditoría y XXV Congreso AMA
Málaga, 28 y 29 de octubre de 2016.
Conferencia "Información Integrada (financiera y no financiera) y tendencias sobre RSC”
Madrid, 3 de noviembre de 2016.
VII Congreso Nacional de Auditoría del Sector Público
Toledo,16, 17 y 18 de noviembre de 2016.
Jornada “Financiación de la internacionalización y valoración de proyectos de inversión directa en el exterior”
Madrid, 24 de noviembre de 2016.
XXII Workshop on Accounting and Management Control "Memorial Raymond Konopka"
Orense,19 y 20 de enero de 2017. Envío de trabajos hasta el 28 de noviembre de 2016.
8th Annual Conference of the European Decision Sciences Institute (EDSI 2017)
Granada, May 29th - June 1st 2017. Call for papers: Deadline for authors: January 15th, 2017.
XII Workshop de Investigación Empírica en Contabilidad Financiera
Exeter, UK, del 7 al 9 de junio de 2017. Envío de trabajos hasta el 1 de marzo de 2017.
_______________________________________________________________________________
MÁSTERES Y POSGRADOS COLABORADORES DEL PROGRAMA DE BECAS AECA
-
Máster Oficial en Contabilidad Auditoría y Mercados de Capitales (MACAM)
Universidad Autónoma de Madrid y la Universidad de Alcalá de Henares, con la colaboración del ICJCE (AT 1ª).
-
Máster en Auditoría y Finanzas de la Universidad Loyola Andalucía
Universidad Loyola Andalucía.
-
Diploma en Auditoría de Cuentas de ADEIT
ADEIT, Fundación Universidad-Empresa de la Universitat de València.
-
Máster Oficial en Contabilidad, Auditoría y Control de Gestión
Universitat de València.
-
Máster en Dirección Contable especialidad Auditoría de Cuentas
Fundación Aula Learning - UVIC
-
Máster Universitario en Gestión Financiera y Contabilidad Avanzada
Universitat Jaume I.
-
Mestrado Contabilidade e Finanças ESG/IPCA
Instituto Politécnico do Cávado e do Ave. Escola Superior de Gestão.
Ventajas de los Másteres y Posgrados suscritos al Programa de Becas AECA
_______________________________________________________________________________
|
|
TIENDA DE PUBLICACIONES Y RESEÑAS BIBLIOGRAFICAS
 www.aecatienda.es
Nuestra tienda online permite adquirir de forma rápida todas sus publicaciones en formato papel y digital (eBook), en la mayoría de países Latinoaméricanos gracias a una amplia red de librerías asociadas. Los socios disponen de un 50% dto.
 Plan General de Contabilidad Anotado (3ª edición sept.2016)
Autores: Jiménez Cardoso, S.M. , Arquero Montaño, J.L. y Ruiz Albert, I. Edita: Piramide; 496 págs
Contiene el PGC y las RICAC de mayor relevancia, incluidas la de 1/3/2013, 28/5/2013, 18/9/2013, 14/4/2015, de 29/1/2016 y de 9/2/2016 (modificada por la RICAC de 18/5/2016). Todas estas normas están anotadas, permitiendo una comprensión y aplicación más correcta y segura del PGC.
La Ley 22/2015 ha modificado diferentes preceptos del Código de Comercio, la Ley de Sociedades de Capital y la Ley del Impuesto sobre Sociedades en aspectos que afectan a la vigencia de determinadas normas o procedimientos contables. Esta edición señala las normas afectadas del PGC y la norma legal vigente en cada caso. Incluye asimismo, mediante notas, los escasos cambios normativos que están previstos incluir en el PGC.
PVP.: 19,90 Euros ; Precio Socios: 16,90 Euros (pedidos a través de Serviaeca en Tel.: 91 547 44 65 o info@aeca.es)
|
|
|