|
|
|
|
Equipo de Redacción
Dirección: Horacio Molina Sánchez
Redacción: Antonio Barral, Rafael Bautista, Magdalena Cordobés y Marta de Vicente, Universidad Loyola Andalucía; Juan Izaga, AECA.
_______________________________________________________________________________
NOVEDADES
NORMATIVAS
ICAC
1.- Resolución de 23 de diciembre de 2016, del Instituto de Contabilidad y Auditoría de Cuentas, por la que se publica la modificación de determinadas Normas Técnicas de Auditoría y del Glosario de Términos.
2.- Resolución del Instituto de Contabilidad y Auditoría de Cuentas por la que se acuerda la apertura de un período de información pública de 10 días hábiles a los interesados en la elaboración del Anteproyecto de Ley por el que se modifica el Código de Comercio, el texto refundido de la Ley de Sociedades de Capital y la Ley de Auditoría de Cuentas, en materia de información no financiera y diversidad.
IASB
1.- International Accounting Standards Board consults on clarifications to IFRS Standards.
Fecha límite de envío de comentarios: 12/04/2017.
EFRAG
1.- EFRAG'S Endorsement advice on Applying IFRS 9 Financial Instruments with IFRS 4 Insurance Contracts (Amendments to IFRS 4).
2.- Summary Report on the joint investor outreach event in Milan on 29 November 2016 covering IFRS 16 Leases and the amendments to IFRS 4 Applying IFRS 9 Financial Instruments with IFRS 4 Insurance Contracts.
FASB
1.- Accounting Standards Update 2017-02. Not-for-Profit Entities—Consolidation (Subtopic 958-810). Clarifying When a Not-for-Profit Entity That Is a General Partner or a Limited Partner Should Consolidate a ForProfit Limited Partnership or Similar Entity
.
2.- Proposed Accounting Standards Update. Inventory (Topic 330) Disclosure Framework—Changes to the Disclosure Requirements for Inventory.
3.- Proposed Accounting Standards Update. Debt (Topic 470) Simplifying the Classification of Debt in a Classified Balance Sheet (Current versus Noncurrent).
4.- Accounting Standards Update 2017-01. Business Combinations (Topic 805) Clarifying the Definition of a Business.
5.- Accounting Standards Update 2017-04 Intangibles—Goodwill and Other (Topic 350) Simplifying the Test for Goodwill Impairment.
IFAC
1.- Proposed Revisions Pertaining to Safeguards in the Code—Phase 2 and Related Conforming Amendments.
2.- Restructured Code—IESBA Update, Compilation & Mapping Table.
3.- Improving the Structure of the Code of Ethics for Professional Accountants—Phase 2.
Fecha límite de envío de comentarios: 25/05/2017
4.- Structure & Safeguards Phase 1 Revisions to IESBA Code—Agreed in Principle.
5.- Close-Off: Changes to the Code Addressing the Long Association of Personnel with an Audit or Assurance Client.
6.- Close-Off: Changes to Part C of the Code Addressing Preparation and Presentation of Information and Pressure to Breach the Fundamental Principles.
7.- Proposed Revisions to Clarify the Applicability of Provisions in Part C of the Extant Code to Professional Accountants in Public Practice.
Fecha límite de envío de comentarios: 25/04/2017
8.- Structure & Safeguards Phase 1 Revisions to IESBA Code—Agreed in Principle.
9.- Enhancing Organizational Reporting: Integrated Reporting Key.
ESMA
1.- The European Securities and Markets Authority (ESMA) has published a new Questions and Answers (Q&A) document.
Gobierno de España
1.- Real Decreto-ley 1/2017, de 20 de enero, de medidas urgentes de protección de consumidores en materia de cláusulas suelo.
2.- Código de Contabilidad Financiera y Sociedades.
3.- Orden HFP/26/2017, de 19 de enero, por la que se declara la insuficiencia de medios de la Intervención General de la Administración del Estado, que justifica la contratación con empresas privadas de auditoría.
_______________________________________________________________________________
|
|
CASOS PRACTICOS
Intangibles y ventas con pago variable
Autores: Antonio Barral Rivada, Marta de Vicente Lama y Horacio Molina Sánchez.
Profesores de la Universidad Loyola Andalucía. Expertos Contables Acreditados-ECA®.
La empresa PÍLDORA, S.A. acaba de desarrollar un fármaco que permite aliviar de manera eficaz las jaquecas (DOLORSIN). PÍLDORA, S.A. ha obtenido todos los permisos necesarios para la comercialización del fármaco en Europa y Estados Unidos.
El coste de este proyecto ascendió a 4 millones de euros y en él se han empleado 5 años. Este proyecto es de desarrollo, ya que previamente se realizaron las investigaciones necesarias, cuyos costes se imputaron en su totalidad a gastos de los ejercicios donde se incurrieron.
En los inicios del proyecto aparecieron algunas dudas sobre la consecución de la patente, debido a una serie de inconvenientes que fueron subsanados. El importe por el que aparece el proyecto en el activo del balance de situación es de 2,2 millones de euros.
PÍLDORA, S.A. tiene una oferta firme por una multinacional farmacéutica MAYER, S.A. para explotar DOLORSIN. El acuerdo propuesto incluiría un pago fijo a PÍLDORA, S.A. por 2,5 millones de euros más el 10% de las ventas durante 5 años, salvo que las ventas no hayan alcanzado en este periodo los 40 millones de euros, en cuyo caso se prorrogará el pago de royalties hasta el periodo en que se alcance este límite.
Si PÍLDORA, S.A. decidiese explotar por su cuenta DOLORSIN, tendría que readaptar sus instalaciones para la fabricación, pero más importante aún sería la inversión en red comercial, que además supondría implantarse en muchos países de la UE y en EEUU. Por esa razón, el consejo de administración de PÍLDORA, SA se decanta por rubricar el acuerdo con MAYER, S.A.
A partir del año 5, MAYER, S.A. no ha de ceder ningún importe a PÍLDORA, S.A, salvo que las ventas no hubiesen superado los 40 millones de euros en cuyo caso se prorrogaría el pago de royalties hasta alcanzarse ese límite de ventas.
PÍLDORA, SA tiene un estudio comercial actualizado en el que las previsiones de ventas para los próximos 5 años son:
Año 1 Año 2 Año 3 Año 4 Año 5 TOTAL
8.000.000 10.000.000 12.000.000 12.000.000 12.000.000 54.000.000
CUESTIONES:
1. ¿Por qué razón PÍLDORA, S.A. no reconoce el 100% del coste del proyecto en el activo del balance de situación?
2. ¿Qué ventajas e inconvenientes presenta la rúbrica del acuerdo con MAYER, S. A.?
3. ¿Cómo debería reconocer PÍLDORA, S.A. el acuerdo en caso de subscribirse?, ¿cuándo debería reconocer el componente fijo y cuándo el componente variable del ingreso?, ¿Cuándo se debería dar de baja el valor incorporado al activo del balance de situación?
4. ¿Cómo se calcularía el importe a reconocer como ingreso?
5. Considerando este acuerdo como un hecho relevante en las cifras de PÍLDORA, S.A., ¿Es preciso revelar información adicional en la Memoria?
Ver solución
Petición de Casos Prácticos: ¿Quieres colaborar con el Newsletter? Te damos la ocasión de proponer al colectivo casos prácticos sobre el tratamiento contable de operaciones empresariales (preferiblemente de temas aún no tratados). ¡Muestra tus conocimientos y comparte tu experiencia! Envia el supuesto a info@aeca.es mencionando en el asunto:
Propuesta de caso.
_______________________________________________________________________________
ENTREVISTAS Y ARTÍCULOS
 Contabilidad de Derivados sobre acciones propias bajo NIIF
José Morales Díaz
Socio del Dpto. de Corporate Treasury de EY
Una problemática contable muy frecuente en la práctica es la relacionada con el registro de los instrumentos financieros derivados en los que el subyacente son las propias acciones de la empresa. Numerosas empresas contratan este tipo de instrumentos por diferentes razones (desde la cobertura de un pago futuro de acciones a empleados relacionado con un plan de stock option u otro tipo de operaciones hasta la mera especulación) y se enfrentan a un análisis que en muchos casos puede resultar complejo. La pregunta más relevante suele ser: este tipo de derivados ¿se consideran derivados financieros desde un punto de vista contable o, al ser el subyacente acciones propias, deberían registrarse directamente como instrumentos de patrimonio?.
_______________________________________________________________________________
|
|
|
|
|
ENLACES
Presentación “Concepto y uso del EBITDA como recursos generados en la explotación”
El próximo día 9 de febrero tendrá lugar en la sede de la Universidad Pontifica Comillas-ICADE de Madrid, la presentación de la última Opinión Emitida por la Comisión de Principios y Normas de Contabilidad de AECA. Asistencia gratuita. Necesaria confirmación de asistencia.
Deloitte, nueva Entidad Acreditada-ECA®
La firma de servicios de auditoría
Deloitte S.L. ha formalizado su alta como
Entidad Acreditada ECA®
, cumpliendo con los requisitos establecidos para tal fin y suscribiendo los “Principios ECA® sobre Control de Calidad y Responsabilidad”. Se trata de la primera
Entidad Acreditada ECA® del sector de actividad de Servicios de Auditoría de España.
Cursos de formación sobre la Colección AECA Lefebvre-El Derecho
Los socios de AECA cuentan con los siguientes descuentos especiales:
-
“Contabilidad Internacional”. Madrid, 16 de febrero.
Ponentes: José Antonio Gonzalo y Anne M. Garvey. Curso 4 h + libro: 140 € + IVA.
-
“Novedades en la Memoria de las Cuentas Anuales”. Online, 23 de febrero.
Ponente: Gregorio Labatut. Webinar 2 horas + libro: 100 € + IVA.
Interesados, llamar al Tel.: 91 219 80 10, indicando su condición de socios.
_______________________________________________________________________________
CONVOCATORIAS
Presentación “Concepto y uso del EBITDA como recursos generados en la explotación”
Madrid, 9 de febrero de 2017.
Jornada AECA sobre Responsabilidad Social Corporativa en Extremadura
Cáceres, 16 de febrero de 2017.
Curso "Contabilidad internacional"
Madrid, 16 de febrero de 2017.
Curso online "Novedades en la Memoria de las Cuentas Anuales"
23 de febrero de 2017.
VI Ciclo de conferencias “Regulación Contable Internacional & Gobierno Corporativo”
Madrid, 14 y
28 de febrero de 2017.
II Congreso Iberoamericano de Investigación sobre MiPyme
San José (Costa Rica), 20 y 21 de abril de 2017.
Congreso de la European Accounting Association (EAA)
Valencia, del 10 al 12 de Mayo de 2017.
8th Annual Conference of the European Decision Sciences Institute (EDSI 2017)
Granada, May 29th - June 1st 2017.
XII Workshop de Investigación Empírica en Contabilidad Financiera
Exeter, UK, del 7 al 9 de junio de 2017. Envío de trabajos hasta 1 marzo de 2017.
XI Congreso Iberoamericano de Contabilidad de Gestión y I Congreso Iberoamericano de Contabilidad y Finanzas
Lima (Perú), del 14 al 16 de junio de 2017. Envío de trabajos antes del 15 febrero de 2017.
V International Conference on Luca Pacioli in Accounting History
Sansepolcro, Urbino, Perugia y Florencia, 14 a 17 de junio, 2017.
11th Spanish Conference on Social and Environmental Accounting Research
Zaragoza, september 6-8, 2017.
XIX Congreso AECA “Información Corporativa. Claves de un crecimiento sostenido en un entorno digital”
Santiago de Compostela, 27 a 29 de septiembre de 2017. Presentación de trabajos: hasta 30 de abril.
_______________________________________________________________________________
MÁSTERES Y POSGRADOS COLABORADORES DEL PROGRAMA DE BECAS AECA
-
Máster Oficial en Contabilidad Auditoría y Mercados de Capitales (MACAM)
Universidad Autónoma de Madrid y Universidad de Alcalá de Henares. Colabora ICJCE AT1ª.
-
Máster en Auditoría y Finanzas de la Universidad Loyola Andalucía
Universidad Loyola Andalucía.
-
Diploma en Auditoría de Cuentas de ADEIT
ADEIT, Fundación Universidad-Empresa de la Universitat de València.
-
Máster Oficial en Contabilidad, Auditoría y Control de Gestión
Universitat de València.
-
Máster en Dirección Contable especialidad Auditoría de Cuentas
Fundación Aula Learning - UVIC
-
Máster Universitario en Gestión Financiera y Contabilidad Avanzada
Universitat Jaume I.
-
Mestrado Contabilidade e Finanças ESG/IPCA
Instituto Politécnico do Cávado e do Ave. Escola Superior de Gestão.
Ventajas de los Másteres y Posgrados suscritos al Programa de Becas AECA
_______________________________________________________________________________
|
|
TIENDA DE PUBLICACIONES Y RESEÑAS BIBLIOGRAFICAS
 www.aecatienda.es
Nuestra tienda online permite adquirir de forma rápida todas sus publicaciones en formato papel y digital (eBook), en la mayoría de países Latinoaméricanos gracias a una amplia red de librerías asociadas. Los socios disponen de un 50% dto.
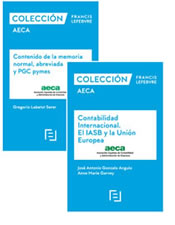 Colección FRANCIS LEFEBVRE - AECA
“Contenido de la memoria normal, abreviada y PGC Pymes”
Autor: Gregorio Labatut ; Edita: Lefebvre-El Derecho; 320 págs
“Contabilidad internacional. El IASB y la Unión Europea”
Autores: José Antonio Gonzalo y Anne Garvey ; Edita: Lefebvre-El Derecho; 223 págs
Segundo y tercer título de la Colección de libros sobre Contabilidad, Gestión y Financiación, donde los socios de AECA contarán con un 50% de descuento en las versiones digitales (ebook) de estas obras.
Más información sobre la adquisición en formato ebook con descuento en info@aeca.es.
|
|
|