|
|
|
|
Equipo de Redacción
Dirección: Horacio Molina Sánchez
Redacción: Antonio Barral, Rafael Bautista, Magdalena Cordobés y Marta de Vicente, Universidad Loyola Andalucía; Juan Izaga, AECA.
_______________________________________________________________________________
NOVEDADES
NORMATIVAS
ICAC
1.-Consultas de contabilidad del BOICAC 109 de marzo de 2017:
1.1-Tratamiento contable de la reforma fiscal aprobada por el Real Decreto-ley 3/2016, de 2 de diciembre. NRV 13ª. RICAC de 9 de febrero de 2016.
1.2.-Facultad de elaborar modelos abreviados de cuentas anuales. Empresas del grupo. Real Decreto 602/2016, de 2 de diciembre. NECA 4ª.
2.-Consultas de auditoría del BOICAC 109 de marzo de 2017:
2.1.-Actuaciones del auditor de cuentas de una entidad de interés público con la Comisión de Auditoría cuando presta servicios ajenos a la auditoría, según lo exigido en los artículos 5.4 y 5.5 del Reglamento (UE) nº 537/2014.
2.2.-Obligaciones de comunicación de los auditores de cuentas de entidades sujetas a supervisión de autoridades públicas a dichas autoridades de determinados hechos o circunstancias, exigidas por el artículo 12.1 del Reglamento (UE) nº 537/2014.
2.3.-Cómputo del plazo de duración máxima del encargo de auditoría en entidades de interés público en relación con la rotación del auditor de cuentas, según los artículos 17 del Reglamento (UE) nº 537/2014 y 40 de la Ley de Auditoría de Cuentas.
3.-Consulta sobre el alcance de las modificaciones realizadas por el Real Decreto 602/2016, de 2 de diciembre, en las entidades sin fines lucrativos.
IASB
1.- IASB begins second phase of IFRS 13 review with call for information.
2.- Call for applications to undertake a literature review on the effect of implementation of IFRS 13 Fair Value Measurement.
3.- IASB issues IFRS 17 Insurance contracts.
4.- New IFRS 9 webcast: impairment and the expected life of revolving facilities.
5.- Invitation to tender—Continuing Professional Development (CPD) Services for the global accounting profession on the fundamentals of IFRS Standards.
6.- Progress towards global accounting standards: 2017 Pocket Guide published.
7.- Speech of IASB Chair, Hans Hoogervorst. The IASB and integrated reporting.
EFRAG
1.- EFRAG has published its preliminary responses to the questions in the IASB's Discussion Paper DP/2017/1 Disclosure Initiative - Principles of Disclosure.
2.- EFRAG has published its draft comment letter in response to the IASB's Exposure Draft ED/2017/2 Improvements to IFRS 8 Operating Segments – Proposed amendments to IFRS 8 and IAS 34.
FASB
1.- Accounting Standards Update 2017-10. Service Concession Arrangements (Topic 853). Determining the Customer of the Operation Services
.
2.- FASB Issues Accounting Standards Update 2017-09—Compensation—Stock Compensation (Topic 718): Scope of Modification Accounting.
IFAC
1.- Developing a Future-Ready Profession
.
2.- Exposure Draft, Proposed Application Material Relating to Professional Skepticism and Professional Judgment.
3.- Sustaining the Momentum. IPSASB 2015-2016 Biennial Review.
4.- Proposed International Standard on Auditing 540 (Revised), Auditing Accounting Estimates and Related Disclosures.
5.- The Importance of Entry Requirements to Professional Accounting Education Programs.
Normativa nacional
1.- Circular 1/2017, de 26 de abril, de la Comisión Nacional del Mercado de Valores, sobre los contratos de liquidez.
2.- Se aprueban los nuevos modelos para la presentación en el Registro Mercantil de las Cuentas Anuales.
_______________________________________________________________________________
|
|
CASOS PRACTICOS
Cláusulas de compensación en una combinación de negocios entre entidad vendedora y filial transferida. Abono del bono anual a los directivos de una compañía
Autores: Antonio Barral Rivada, Marta de Vicente Lama y Horacio Molina Sánchez.
Profesores de la Universidad Loyola Andalucía. Expertos Contables Acreditados-ECA®.
En noviembre del ejercicio 2016, la entidad A (vendedora) transfiere a la entidad B (adquirente) el 100% de las acciones de la entidad C (transferida) por un precio de 1 € por acción. Dada la actividad industrial de la entidad C, la misma está sujeta a una exigente normativa de carácter medioambiental. El precio de venta ha tenido en consideración las contingencias medioambientales que pudieran surgir, y que no están reconocidas en la entidad C por haberlas considerado solo como “posibles”[1]. En la fijación del precio no se ha tenido en cuenta el valor razonable de algunos inmuebles de la compañía C. En conjunto, el acuerdo goza de sustancia comercial para ambas partes.
Los activos identificados y los pasivos asumidos en la combinación de negocios por la entidad B afloran un fondo de comercio, pues el patrimonio neto determinado según los criterios requeridos para la combinación de negocios (el criterio general es activos y pasivos de la adquirida a valor razonable, si bien existen una serie de excepciones) es inferior al precio liquidado.
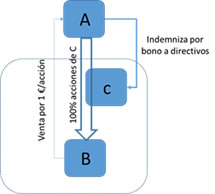
La entidad A gestionaba la tesorería de sus filiales de forma centralizada, entre ellas la correspondiente a la entidad C. Entre los acuerdos alcanzados por la venta de dicha entidad, la entidad A se compromete a liquidar el bono anual de los directivos de C devengado con anterioridad a la fecha de venta, mediante una cláusula en el contrato de compraventa de acciones. El bono se vincula a la obtención de un EBITDA, calculado según la formulación de AECA[2], un 10% superior al del ejercicio anterior. La consolidación del bono tiene lugar al cierre del ejercicio al 31 de diciembre de 2016 y se liquida en marzo de 2017, con posterioridad a la compraventa de acciones. El bono afecta a la Alta Dirección y se determina como un 25% de su sueldo bruto anual. La figura 1 recoge los flujos básicos de la transacción.
El pasivo contingente con los empleados se entiende que es probable en el momento de la firma del contrato de compraventa por lo que, en dicho momento, no era desconocido este pasivo.
Figura 1. Esquema general de flujos
¿Cómo se registra la transacción en las cuentas individuales de C y en las consolidadas de B?
Ver solución
[1] Se considera la graduación que hace la norma contable (NIC37) respecto a las provisiones a la hora de considerar una contingencia como probable, posible o remota.
[2] Véase Opinión Emitida 4 “Concepto y uso del EBITDA como recursos generados en la explotación” de diciembre 2016. Disponible en
http://aeca.es/oe4-ebitda/
Petición de Casos Prácticos: ¿Quieres colaborar con el Newsletter? Te damos la ocasión de proponer al colectivo casos prácticos sobre el tratamiento contable de operaciones empresariales (preferiblemente de temas aún no tratados). ¡Muestra tus conocimientos y comparte tu experiencia! Envia el supuesto a info@aeca.es mencionando en el asunto:
Propuesta de caso.
_______________________________________________________________________________
ENTREVISTAS Y ARTÍCULOS
 Simplificando el proceso de auditoría con relación a las “circularizaciones”
Fernando López-Fando
Manager Regional de Confirmation.com
Inversores, prestamistas, agencias gubernamentales y el público en general, dependen en gran medida de la opinión independiente de un auditor externo, que realiza la auditoría financiera para verificar que la información presentada sobre los estados financieros es precisa. El mundo de la auditoría continúa evolucionando a un ritmo rápido con constantes cambios en la regulación y el nuevo desarrollo de tecnologías. Como tal, los profesionales de auditoría saben que la única constante dentro de la profesión es el cambio en sí mismo. También entienden que en medio de las complejidades, son ellos quienes son responsables de controlar el proceso de las “circularizaciones” y asegurar la veracidad de la información.
_______________________________________________________________________________
|
|
|
|
|
ENLACES
Jornada práctica “SOCIMIs - Sociedades Anónimas Cotizadas de Inversión en el Mercado Inmobiliario”
Madrid, 21 de junio. Segunda jornada práctica convocada por la Asociación con la colaboración de su socio protector Auxadi. Tratará sobre el interesante tema de las SOCIMI como vehículo estrella de inversión inmobiliaria: sus aspectos fiscales y regulatorios. Homologada para ECA®.
IV Jornada AECA sobre ESFL “La Auditoría y las Entidades Sin Fines Lucrativos”
Sevilla, 27 de junio. Organizada por la Comisión de Entidades Sin Fines Lucrativos de AECA y Auditoría y Consulta, S.A. con motivo de la presentación del nuevo Documento AECA “La auditoría de las Cuentas Anuales de las ESFL”. Homologada por ICAC y ECA®.
Entrega de Premios y Becas AECA 2017
Madrid, 20 de junio. Con motivo de las entregas 2017 de la Asociación, la profesora de la Universidad Pontificia Comillas-ICADE, Aurora García Domonte, impartirá la conferencia “La enseñanza de la Contabilidad en la era del Business Analytics”. Todos los socios están invitados a asistir.
Nuevo Canal Contable en YouTube
Animamos a todos los socios a suscribirse de forma gratuita al nuevo canal contable de YouTube del Experto Contable Acreditado-ECA®, Felipe Herranz, profesor de la UAM y presidente del Foro AECA de Instrumentos Financieros (FAIF).
_______________________________________________________________________________
CONVOCATORIAS
Curso "NIIF 10: Estados Financieros Consolidados. El Concepto de Control"
Online, 7 de junio de 2017.
Curso "Novedades en normas internacionales que entrarán en vigor próximamente: Instrumentos Financieros (NIIF-UE 9); Reconocimiento de Ingresos (NIIF-UE 15); Arrendamientos (NIIF 16)"
Madrid, 8 de junio de 2017.
Curso "NIIF 16: Arrendamientos"
Online,14 de junio de 2017.
V International Conference on Luca Pacioli in Accounting History
Sansepolcro, Urbino, Perugia y Florencia, 14 a 17 de junio, 2017.
Curso "Consolidación Contable de grupos empresariales"
Madrid, 15 y 16 de junio de 2017.
Entrega de Premios y Becas AECA 2017
Madrid, 20 de junio de 2017.
Jornada "SOCIMIs - Sociedades Anónimas Cotizadas de Inversión en el Mercado Inmobiliario"
Madrid, 21 de junio de 2017.
Curso "Consolidación Fiscal de grupos empresariales"
Madrid, 22 de junio de 2017.
IV Jornada AECA sobre ESFL “La Auditoría y las Entidades Sin Fines Lucrativos”
Sevilla, 27 de junio de 2017.
XIX Congreso AECA “Información Corporativa. Claves de un crecimiento sostenido en un entorno digital”
Santiago de Compostela, 27 a 29 de septiembre de 2017.
XVI Congreso Internacional de Contabilidad y Auditoría (CICA)
Aveiro (Portugal), 12 y 13 de octubre de 2017.
_______________________________________________________________________________
MÁSTERES Y POSGRADOS COLABORADORES DEL PROGRAMA DE BECAS AECA
-
Máster Oficial en Contabilidad Auditoría y Mercados de Capitales (MACAM)
Universidad Autónoma de Madrid y Universidad de Alcalá de Henares. Colabora ICJCE AT1ª.
-
Máster en Auditoría y Finanzas de la Universidad Loyola Andalucía
Universidad Loyola Andalucía.
-
Diploma en Auditoría de Cuentas de ADEIT
ADEIT, Fundación Universidad-Empresa de la Universitat de València.
-
Máster Oficial en Contabilidad, Auditoría y Control de Gestión
Universitat de València.
-
Máster en Dirección Contable especialidad Auditoría de Cuentas
Fundación Aula Learning - UVIC
-
Máster Universitario en Gestión Financiera y Contabilidad Avanzada
Universitat Jaume I.
- Máster Universitario en Auditoría de Cuentas y Contabilidad Superior (MUACCS)
ICADE Business School - Universidad Pontificia Comillas
-
Mestrado Contabilidade e Finanças ESG/IPCA
Instituto Politécnico do Cávado e do Ave. Escola Superior de Gestão.
Ventajas de los Másteres y Posgrados suscritos al Programa de Becas AECA
_______________________________________________________________________________
|
|
TIENDA DE PUBLICACIONES Y RESEÑAS BIBLIOGRAFICAS
 aecatienda.es
Nuestra tienda online permite adquirir de forma rápida todas sus publicaciones en formato papel y digital (eBook), en la mayoría de países Latinoaméricanos gracias a una amplia red de librerías asociadas. Los socios disponen de un 50% dto.
 Normas Internacionales de Auditoría adaptadas para su aplicación en España por el ICAC
Autores: Ignacio Aguilar, Cristina de Fuentes y Gregorio Labatut ; Edita: Lefebvre-El Derecho; 423 págs ; Abril 2017
El cuarto título de la Colección Francis Lefebvre - AECA se dedica a las NIAs. Aborda el estudio del Marco normativo de la auditoría de cuentas en España, analizando el contenido, la estructura y las exigencias de las NIA-ES. En cada una de ellas indica sus aspectos fundamentales y más relevantes, sustentados en cuadros sinópticos. Estudia tanto la fase de planificación como la fase de ejecución. Una obra adaptada a la nueva estructura de los informes de auditoría.
Gracias al acuerdo con la editorial, los socios de AECA disponen de un 50% de descuento en la edición digital (ebook) del libro.
 “El Plan General de Contabilidad: comentarios y desarrollos prácticos”
Autores: Carlos Barroso (Dirección Técnica) Jorge Herreros, Enrique Asla y Eric Damotte (Coordinación); Edita: Thomson Reuters-Aranzadi; Vol I. y Vol. II. (3.248 págs); 4ª edición 2017; Incluye libro electrónico.
Organizado por materias, este libro contiene referencias exhaustivas da las normas y sus desarrollos y pretende ilustrar, mediante un amplio número de ejemplos y casos prácticos, la aplicación de las normas contables incluyendo los puntos de vista de KPMG sobre temas que pueden actualmente estar sujetos a interpretación. Las interpretaciones contenidas en este libro se ha desarrollado fundamentalmente mediante la aplicación directa y analógica de los criterios expresados por el ICAC en sus respuestas a las consultas que han ido surgiendo sobre la aplicación práctica de las normas, lo que le convierte en un útil compendia de la normativa en vigor. El libro contiene, para cada una de las materias, un resumen de las normas de registro y valoración aplicables en las NIIF-UE, así como un desarrollo de las diferencias más significativas con las normas contables españolas.
PVP: 149 Euros ; Precio Socios: 126.65 Euros (para pedidos a través de Serviaeca en Tel.: 91 547 44 65 o info@aeca.es)
|
|
|