|
|
Equipo de Redacción
Dirección: Horacio Molina; Redacción: Antonio Barral, Rafael Bautista, Magdalena Cordobés y Marta de Vicente, Universidad Loyola Andalucía; Juan Izaga, AECA.
_______________________________________________________________________________
NOVEDADES
NORMATIVAS
ICAC
1.- Real Decreto-ley 18/2017, de 24 de noviembre, por el que se modifican el Código de Comercio, el texto refundido de la Ley de Sociedades de Capital aprobado por el Real Decreto Legislativo 1/2010, de 2 de julio, y la Ley 22/2015, de 20 de julio, de Auditoría de Cuentas, en materia de información no financiera y diversidad
.
IASB
1.- What investors ask about IFRS 17.
2.- Documentos para la reunión del 7-8 de diciembre del ASAF. Los temas a tratar serán:
-Academic Liaison
-Business Combinations under Common Control
-Disclosure Initiative – Definition of Material
-Disclosure Initiative – Principles of Disclosure
-Improvements to IFRS 8 Operating Segments
-Information Deficiencies and Consolidated Financial Statements
-Post-implementation Review of IFRS 13 Fair Value Measurement
-Primary Financial Statements
-Wider Corporate Reporting
3.- IASB Update November 2017.
4.- IASB Chair's speech at international accounting seminar in Brazil
.
5.- Resumen de la reunión del Septiembre del ASAF.
6.- IFRS Foundation to publish Proposed IFRS Taxonomy Update—2017 Annual Improvements.
EFRAG
1.- EFRAG is calling for expressions of interest from European insurance companies in participating in a case study in connection with EFRAG’s endorsement advice on IFRS 17 Insurance Contracts.
Expressions of interest should be submitted by close of business on Friday 8 December 2017.
2.- Feedback statement following the publication of its final comment letter on the IASB's Discussion Paper DP/2017/1 Disclosure Initiative - Principles of Disclosure.
3.-Exposure Draft ED/2017/4 Property, Plant and Equipment - Proceeds before Intended Use (Proposed amendments to IAS 16).
4.-Endorsement Advice Letter to the European Commission. Prepayment Features with Negative Compensation (Amendments to IFRS 9).
5.-Endorsement Advice Letter to the European Commission. IFRIC 23 Uncertainty over Income Tax Treatments and has submitted its.
6.-The November 2017 edition of the EFRAG Update.
IFAC
1.- Professional Accountants as Business Partners and Value Enablers
.
2.- Revised Cash Basis IPSAS
.
3.- Transforming Small and Medium-Sized Practices Challenges into Opportunities.
4.- Information and Communications Technology (ICT).
5.- IESBA Fees Questionnaire.
6.- Exposure Draft 63, Social Benefits.
_______________________________________________________________________________
|
|
CASOS PRACTICOS
Aportaciones no dinerarias
Autores: Juan Reina Luque. Auditor de cuentas. Profesor de la Universidad Loyola Andalucía.
Horacio Molina Sánchez. Profesor de la Universidad Loyola Andalucía. Experto Contable Acreditado-ECA®.
Tres entidades públicas dependientes de la misma Administración (A, B y C) deciden aportar distintos elementos de Propiedades, Planta y Equipos para constituir una nueva sociedad, la entidad D, en la que participarán en partes iguales. A cambio de sus aportaciones no dinerarias las tres entidades han recibido acciones de la entidad D. En nuestro caso deseamos saber cómo debe registrar la entidad A su contribución, consistente en un inmueble, que estaba registrado como propiedades de inversión (medido bajo el modelo de coste), y cuyo valor contable es de 2 millones de euros. A efectos de valorar la aportación, se ha tasado el inmueble en 3 millones de euros.
Ver solución
Petición de Casos Prácticos: ¿Quieres colaborar con el Newsletter? Te damos la ocasión de proponer al colectivo casos prácticos sobre el tratamiento contable de operaciones empresariales (preferiblemente de temas aún no tratados). ¡Muestra tus conocimientos y comparte tu experiencia! Envia el supuesto a info@aeca.es mencionando en el asunto:
Propuesta de caso.
_______________________________________________________________________________
ENTREVISTAS Y ARTÍCULOS
La acreditación como experto contable del auditor
Joaquín Sánchez-Horneros
Director of Global IFRS & Offerings Service Group at Deloitte
Experto Contable Acreditado-ECA® por AECA
El 17 de junio de 2016 entró en vigor la Ley 22/2015 de Auditoría de Cuentas. Dicha ley ha supuesto un replanteamiento general en las firmas de auditoría, no ya en la realización de las mismas, sino también en el tipo de servicios que dichas firmas pueden ofrecer a clientes. El auditor en general, y en particular aquellos profesionales de la auditoría que cuenten a su vez con una acreditación como Experto Contable Acreditado-ECA®, explorarán nuevas posibilidades de prestación de servicios en las cuales aportar valor añadido a sus clientes, y gozarán de una ventaja competitiva.
_______________________________________________________________________________
|
|
|
|
|
DESTACADO
BBVA nueva Entidad Acreditada ECA®
La entidad financiera ha recibido en el
acto de entregas anual su Diploma de
Entidad Acreditada ECA®, tras formalizar su alta y cumplir con los requisitos establecidos para tal fin, suscribiendo los “Principios ECA® sobre Control de Calidad y Responsabilidad”. De esta manera, BBVA se une a importantes compañías como Deloitte, Bankinter y Auxadi, que han conseguido el importante reconocimiento otorgado por la AECA a las entidades que justifican una alta experiencia, conocimiento y cualificación de sus profesionales en contabilidad e información financiera.
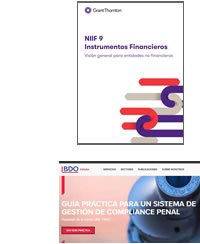
NIIF 9: Instrumentos Financieros. Visión general para entidades no financieras
Informe de la firma Grant Thornton sobre la NIIF 9, emitida por el IASB en julio de 2014 y cuya entrada en vigor será a partir del 1 de enero de 2018. La UE ya ha adoptado dicha norma, manteniendo la misma fecha de entrada en vigor definida por el IASB. Asimismo, el ICAC está adaptando la actual normativa contable española en instrumentos financieros a esta nueva norma.
Guía práctica para un sistema de gestión de compliance penal
Tras la publicación de la Norma UNE 19601 que permitirá a las empresas disponer de un marco de referencia relativo a los modelos de gestión de Compliance Penal, la firma BDO ha elaborado una Guía práctica para disponer de un resumen de dicha Norma y su correlación con las actividades a llevar a cabo para establecimiento de un sistema de gestión de riesgos penales de acuerdo con el Código Penal vigente en su artículo 31 bis en materia de responsabilidad penal de las personas jurídicas.
El experto contable, pieza imprescindible de la cadena de valor de las empresas
Para la firma de crowdlending, Lendix, el Experto Contable es un actor de confianza imprescindible durante el proceso de análisis de un proyecto financiación empresarial.
_______________________________________________________________________________
CONVOCATORIAS
Cierre Contable y Fiscal
Madrid, 4 de diciembre - 7 h.
Curso formativo en “Gestión de Expatriados”
Madrid, 11 de diciembre - 2,5 h.
NIIF 16: Arrendamientos
Madrid, 13 de diciembre - 4 h.
Contabilidad y Auditoría de las Entidades Sin Fines Lucrativos
Madrid, 19 diciembre - 5 h.
XXIII Workshop Raymond Konopka 2018
Badajoz, 25 y 26 de enero de 2018. Comunicaciones hasta el 30 de noviembre de 2017.
IX Premio UAM-Accenture en Economía y Gestión de la Innovación
Envío de trabajos hasta el 1 de febrero de 2018.
_______________________________________________________________________________
MÁSTERES Y POSGRADOS COLABORADORES DEL PROGRAMA DE BECAS AECA
-
Máster Oficial en Contabilidad Auditoría y Mercados de Capitales (MACAM)
Universidad Autónoma de Madrid y Universidad de Alcalá de Henares. Colabora ICJCE AT1ª.
-
Máster en Auditoría y Finanzas de la Universidad Loyola Andalucía
Universidad Loyola Andalucía.
-
Diploma en Auditoría de Cuentas de ADEIT
ADEIT, Fundación Universidad-Empresa de la Universitat de València.
-
Máster Oficial en Contabilidad, Auditoría y Control de Gestión
Universitat de València.
-
Máster en Dirección Contable especialidad Auditoría de Cuentas
Fundación Aula Learning - UVIC
-
Máster Universitario en Gestión Financiera y Contabilidad Avanzada
Universitat Jaume I.
- Máster Universitario en Auditoría de Cuentas y Contabilidad Superior (MUACCS)
ICADE Business School - Universidad Pontificia Comillas
-
Mestrado Contabilidade e Finanças ESG/IPCA
Instituto Politécnico do Cávado e do Ave. Escola Superior de Gestão.
Ventajas de los Másteres y Posgrados suscritos al Programa de Becas AECA
_______________________________________________________________________________
|
|
TIENDA DE PUBLICACIONES Y RESEÑAS BIBLIOGRAFICAS
 aecatienda.es
Nuestra tienda online permite adquirir de forma rápida todas sus publicaciones en formato papel y digital (eBook), en la mayoría de países Latinoaméricanos gracias a una amplia red de librerías asociadas. Los socios disponen de un 50% dto.
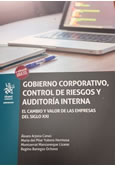 Gobierno Corporativo, control de riesgos y auditoría interna
Autores: Álvaro Arjona, María del Pilar Yubero y Montserrat Manzaneque
Edita: Tirant Lo Blanch, S.L.- Págs.: 258 (2017)
Tras la crisis económica-financiera arranca un nuevo periodo de regeneración ético-moral, en el que se han visto reforzadas las medidas regulatorias y normativas en materia de gobierno corporativo, gestión de riesgos, control interno, cumplimiento y responsabilidad social. Ante un entorno competitivo complejo, disruptivo y cambiante, las empresas han de alcanzar sus objetivos controlando los riesgos de los procesos de su cadena de valor y de soporte del negocio, dando respuesta también a los mayores requerimientos de información por los mercados y sus diversos grupos de interés. En este contexto, las funciones de control de riesgos y la profesión del auditor interno han evolucionado desde un enfoque tradicional más financiero hasta otro más global que aborda todo tipo de riesgos y procesos críticos (estratégicos, operacionales, de cumplimiento, tecnológicos, etc.). Debido a esta evolución, adecuada aptitud y cuidado profesional, así como a un mayor conocimiento de los riesgos y procesos del negocio, el auditor interno se ha convertido en un gran asesor de confianza que ayuda (de forma objetiva e independiente) a las empresas a lograr sus objetivos estratégicos y a mejorar las operaciones.
PVP: 25,00 Euros; Precio Socio: 21,25 Euros
(para pedidos a través de Serviaeca en Tel.: 91 547 44 65 o info@aeca.es).
|
|
|