|
|
Equipo de Redacción
Dirección: Horacio Molina; Redacción: Antonio Barral, Rafael Bautista, Magdalena Cordobés y Marta de Vicente, Universidad Loyola Andalucía; Juan Izaga, AECA.
_______________________________________________________________________________
NOVEDADES
NORMATIVAS
ICAC
BOICAC nº 111, de septiembre de 2017: 2 consultas de auditoría
1.-Sobre la normativa a tener en cuenta para determinar el primer ejercicio en el cómputo del plazo de contratación a efectos de establecer la obligación de rotación en determinadas circunstancias.
2.-Sobre el régimen de la auditoría de las cuentas anuales en sociedades de capital de titularidad municipal, a raíz de la aprobación del Real Decreto 424/2017, de 28 de abril, por el que se regula el régimen jurídico de control interno en las entidades del Sector Público Local.
IASB
1.- Q&A. NIIF para Pymes, Section 12, Issue 1. Accounting for financial guarantee contracts in individual or separate financial statements of issuer.
2.- The International Accounting Standards Board has issued Annual Improvements to IFRS Standards 2015–2017 Cycle, which makes narrow-scope amendments to four IFRS Standards.
3.- IFRS Foundation publishes IFRS Taxonomy guide for companies.
4.- Vice-Chair Sue Lloyd speaks at the annual AICPA conference
.
EFRAG
1.- EFRAG requests comments on its Drat Endorsement Advice on Amendments to AIS 28
.
2.- Fallecimiento de Philippe Maystadt.
FASB
1.- Accounting Standards Update 2017-15. Codification Improvements to Topic 995, U.S. Steamship Entities. Elimination of Topic 995
.
2.- Remarks of Russell G. Golden. Chairman, Financial Accounting Standards Board. AICPA Conference on Current SEC & PCAOB Developments. Washington, DC—December 5, 2017
.
IFAC
1.- International Standards: 2017 Global Status Report.
2.- Agreed-Upon Procedures Engagements.
Banco de España
1.- Circular 4/2017, de 27 de noviembre, del Banco de España, a entidades de crédito, sobre normas de información financiera pública y reservada, y modelos de estados financieros.
_______________________________________________________________________________
|
|
CASOS PRACTICOS
Adquisición Inversa: Fusión. Aspectos contables y fiscales
Autor: Jacinto Ruiz Quintanilla. Profesor Mercantil. Censor Jurado de Cuentas y Socio de AECA.
Dos entidades independientes (A y B) deciden realizar una Combinación de Negocios a través de una fusión para integrar sus actividades, en la que A será la entidad Adquirente y B la entidad Adquirida. Por tanto, el negocio adquirido será el de la entidad B. No obstante, se decide, que para realizar la integración será la entidad B la entidad legal absorbente, por lo que todo el patrimonio de la entidad A, la adquirente y absorbida, pasará a formar parte del patrimonio de B. Este tipo de transacciones, donde la entidad adquirida absorbe a la adquirente se denominan adquisiciones inversas.
Los datos más relevantes -los referentes a cifras se muestran en millones de Euros- son los siguientes:
· Sociedad A (Empresa Adquirente / Absorbida legal): Esta empresa tiene un valor razonable (VR en lo sucesivo) de 5.000, siendo el valor contable de 1.000. Su capital es de 100 y las reservas de 900.
· Sociedad B (Empresa Adquirida / Absorbente legal): En este caso, el valor razonable es de 2.000 y el valor contable de 400 (Activos 3.000 menos pasivos 2.600), existiendo una plusvalía tácita en un activo fijo por importe de 600. Su capital es de 50 y las reservas de 350.
· No se contemplan los posibles efectos de la retroacción contable de la fusión con el fin de simplificar el supuesto, haciendo coincidir todas las fechas relevantes en el 31 Diciembre 2017.
· La Fusión se acogerá al régimen de neutralidad fiscal, entendiendo que se reúnen los requisitos para aplicar este régimen fiscal especial (Capítulo VII del Título VII de la Ley 27/2014 del Impuesto sobre Sociedades).
Se requiere realizar los cálculos necesarios para llevar a cabo la fusión, y su contabilización (incluyendo el efecto impositivo) en ambas entidades: A y B, así como determinar los aspectos fiscales más relevantes de dicha fusión. En concreto:
a) Aplicación del método de adquisición y determinación, en su caso, del fondo de comercio.
b) Asientos en la entidad adquirente / absorbida legal (A).
c) Asientos en la entidad adquirida / absorbente legal (B).
d) Balance de la entidad combinada (B) tras la fusión por absorción de la entidad adquirente (A).
e) Régimen de neutralidad fiscal. Diferimientos en la tributación producidos por la fusión.
f) Comparación de los canjes de la entidad absorbente, en dos supuestos, el de la adquisición inversa (B absorbe a A), o el de la adquisición directa (A absorbe a B).
Ver solución
Petición de Casos Prácticos: ¿Quieres colaborar con el Newsletter? Te damos la ocasión de proponer al colectivo casos prácticos sobre el tratamiento contable de operaciones empresariales (preferiblemente de temas aún no tratados). ¡Muestra tus conocimientos y comparte tu experiencia! Envia el supuesto a info@aeca.es mencionando en el asunto:
Propuesta de caso.
_______________________________________________________________________________
ENTREVISTAS Y ARTÍCULOS
 Mi auditor ha puesto una salvedad por los créditos fiscales
Vicente Hernández
Director de Auditoría de BDO
El director financiero de una empresa media española defendía airadamente su opinión frente a su auditor: ¿cómo que no puedo reconocer los créditos fiscales derivados de las bases imponibles negativas de ejercicios anteriores? Si constituyen un derecho, su valoración es plenamente fiable, tenemos toda la vida para recuperarlos y además no existe ninguna duda sobre la viabilidad de nuestra compañía.
_______________________________________________________________________________
|
|
|
|
|
DESTACADO
Aula de Formación AECA: 10 años formando profesionales
Importantes firmas multinacionales, entidades financieras, consultoras y despachos, están incluyendo las convocatorias de cursos de AECA en sus programas de formación interna de personal, sugiriendo incluso algunos de los temas tratados en las convocatorias.
IIRC. Los inversores apuntan a los beneficios de los Informes Integrados
La nueva publicación Creating Value del IIRC, reúne las últimas investigaciones y estudios de casos de la materia y refleja, entre otras conclusiones, que los Informes Integrados conducen a mejores pronósticos de los flujos de efectivo y de valoración futuros.
Aplicaciones del Big Data a la Economía y la Empresa
Intervención de Manuel Ortega, ponente del Documento AECA “Big Data e Información Empresarial” en el programa de economía de Radio3 (a partir de minuto 8).
Presentaciones Jornada XBRL “Sacando partido a las cuentas anuales”
Se encuentran disponibles en la página web del evento, las presentaciones que se realizaron en la Jornada XBRL España 2017.
_______________________________________________________________________________
CONVOCATORIAS
Cátedra AECA Carlos Cubillo de Contabilidad y Auditoría (5ª edición)
Plazo de presentación de candidaturas ampliado hasta el 10 de enero de 2018.
XXIII Workshop Raymond Konopka 2018
Badajoz, 25 y 26 de enero de 2018.
IX Premio UAM-Accenture en Economía y Gestión de la Innovación
Envío de trabajos hasta el 1 de febrero de 2018.
XVIII Encuentro Internacional ASEPUC 2018
Madrid, del 19 al 22 de junio de 2018.
_______________________________________________________________________________
MÁSTERES Y POSGRADOS COLABORADORES DEL PROGRAMA DE BECAS AECA
-
Máster Oficial en Contabilidad Auditoría y Mercados de Capitales (MACAM)
Universidad Autónoma de Madrid y Universidad de Alcalá de Henares. Colabora ICJCE AT1ª.
-
Máster en Auditoría y Finanzas de la Universidad Loyola Andalucía
Universidad Loyola Andalucía.
-
Diploma en Auditoría de Cuentas de ADEIT
ADEIT, Fundación Universidad-Empresa de la Universitat de València.
-
Máster Oficial en Contabilidad, Auditoría y Control de Gestión
Universitat de València.
-
Máster en Dirección Contable especialidad Auditoría de Cuentas
Fundación Aula Learning - UVIC
-
Máster Universitario en Gestión Financiera y Contabilidad Avanzada
Universitat Jaume I.
- Máster Universitario en Auditoría de Cuentas y Contabilidad Superior (MUACCS)
ICADE Business School - Universidad Pontificia Comillas
-
Mestrado Contabilidade e Finanças ESG/IPCA
Instituto Politécnico do Cávado e do Ave. Escola Superior de Gestão.
Ventajas de los Másteres y Posgrados suscritos al Programa de Becas AECA
_______________________________________________________________________________
|
|
TIENDA DE PUBLICACIONES Y RESEÑAS BIBLIOGRAFICAS
 aecatienda.es
Nuestra tienda online permite adquirir de forma rápida todas sus publicaciones en formato papel y digital (eBook), en la mayoría de países Latinoaméricanos gracias a una amplia red de librerías asociadas. Los socios disponen de un 50% dto.
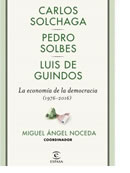 La economía de la democracia (1976-2016)
Miguel Ángel Noceda, Pedro Solbes, Luis de Guindos, Carlos Solchaga Edita: Espasa - Págs.: 264 (2017)
Una obra clave para comprender la economía española desde la Transición y conocer los retos que deberemos afrontar en un futuro inmediato. A través de las entrevistas realizadas por el periodista Miguel Ángel Noceda, este libro se adentra en los entresijos de la economía española de la democracia y trata de desvelar sus claves y su evolución con tres de los ministros de Economía más importantes desde la Transición: Carlos Solchaga, Pedro Solbes y Luis de Guindos. A Solchaga le tocó culminar la entrada en la Comunidad Europea (luego Unión Europea), Pedro Solbes condujo la economía para cumplir los criterios de Maastricht que había firmado Solchaga y que llevarían a la unión monetaria, y Luis de Guindos se ha enfrentado a la crisis financiera mundial.
PVP: 19,90 Euros; Precio Socio: 16,90 Euros (para pedidos a través de Serviaeca en Tel.: 91 547 44 65 o info@aeca.es).
|
|
|